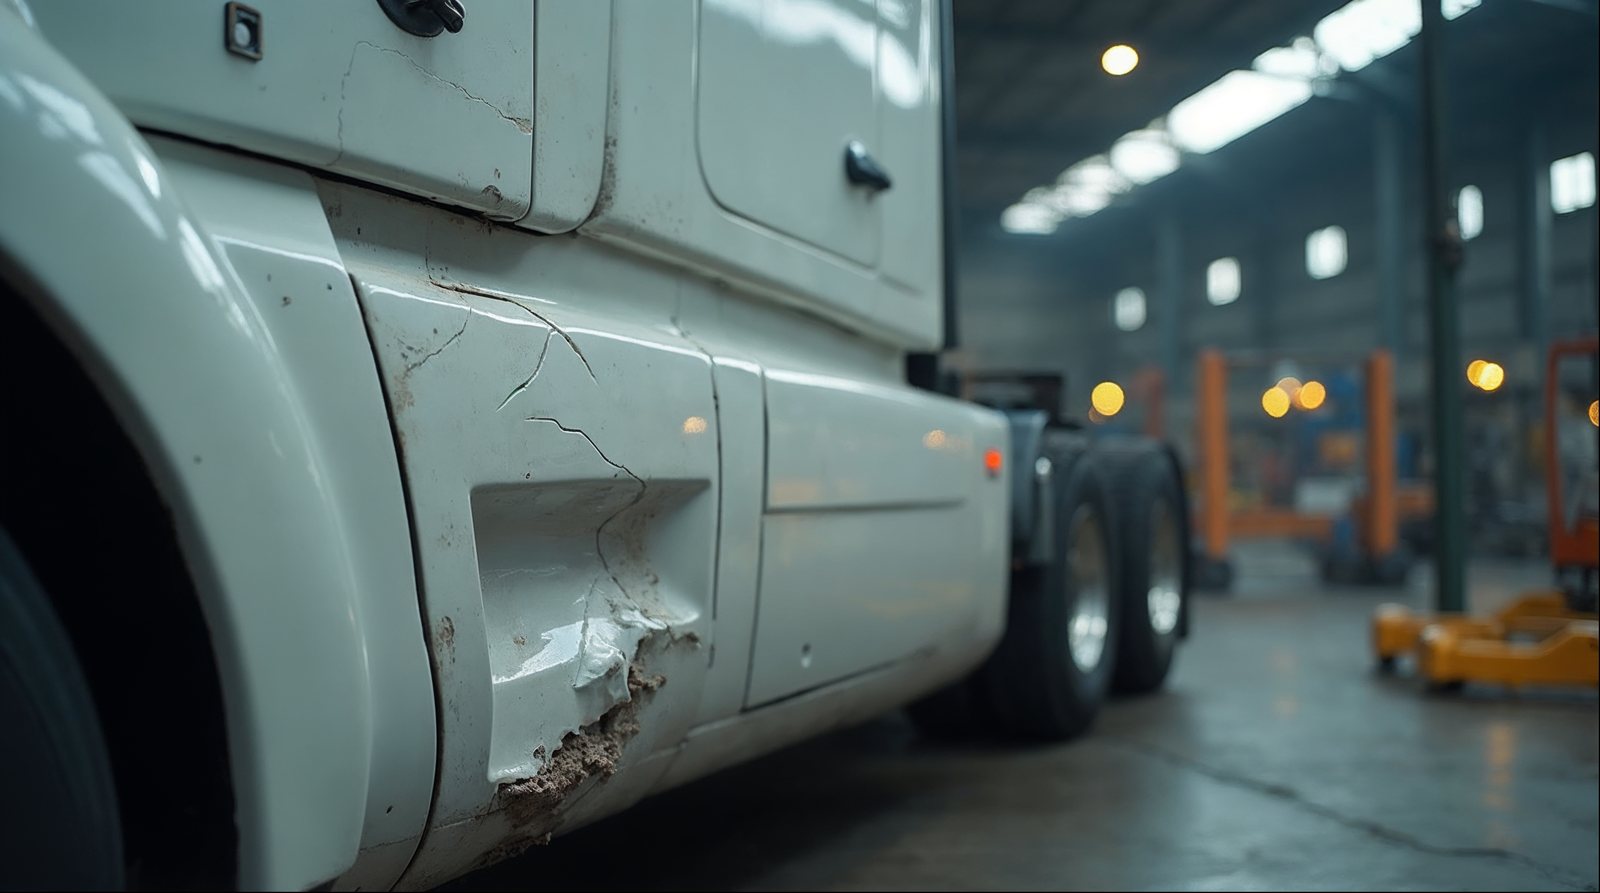
Encostou na doca, raspou num poste, um portão fechou na porta. O estrago é feio mas pequeno, e vem a dúvida: aciona ou paga do bolso? Esta página é a conta, escrita por inteiro.
Perna 1 — o reparo contra a franquia
Franquia é a sua participação no prejuízo em caso de perda parcial, com valor definido na contratação e escrito na apólice. Se o conserto sai por perto da franquia, acionar é troca de seis por meia dúzia — com a desvantagem de gastar um sinistro.
Uma coisa que pega muita gente de surpresa: a franquia normalmente é paga à oficina, contra o reparo, e não à seguradora. E ela se aplica só à perda parcial — em indenização integral, roubo, furto sem recuperação, incêndio e raio, não há cobrança de franquia.
Perna 2 — o bônus, que é a parte esquecida
A classe de bônus é o desconto que você acumula por tempo sem sinistro. Acionar derruba essa classe, e a queda aparece no prêmio da próxima renovação. Em frota, com vários veículos e vários eventos no ano, isso pesa mais do que o valor de qualquer amassado individual.
A regra prática do mercado: economia de hoje × aumento estimado do prêmio nos próximos dois anos. Quem confirma o impacto real no seu caso é o corretor — ele consegue simular a renovação com e sem o sinistro.
A pergunta técnica que muda a conta: a tinta trincou?
Isso divide o serviço em dois mundos de custo bem diferentes:
| Situação | O que costuma resolver |
|---|---|
| Amassado com a tinta inteira, sem vinco vivo | Desempeno a frio pela face interna — sem massa, sem repintura |
| Tinta trincada ou chapa esticada | Chaparia, massa, primer e pintura do painel |
| Amassado em peça plástica ou de fibra | Reparo com laminação ou substituição — desempeno a frio não se aplica |
| Amassado em painel que já tem massa antiga | Manipular aumenta o risco de trincar o acabamento anterior |
Um amassado leve com a tinta inteira sai por uma fração do custo de um amassado que quebrou o filme. Entenda a diferença em o que é desempeno de lataria.
O terceiro fator: o caminhão parado
Acionar o seguro acrescenta tempo ao processo: aviso, documentos, vistoria, orçamento, autorização. Só depois começa o serviço. Se o reparo em si leva um ou dois dias, o rito do seguro pode custar mais dias parados do que o próprio conserto — e caminhão parado é frete que não roda.
Para a frota, essa costuma ser a conta decisiva. Um evento pequeno resolvido particular em dois dias vale mais do que o mesmo evento pago pelo seguro em duas semanas.
Quando definitivamente vale acionar
- Quando o dano passa bem do valor da franquia.
- Quando há suspeita de dano estrutural — coluna, batente, quadro de cabine, chassi. Aí não é amassado, é outra conversa.
- Quando há terceiro envolvido e você não é o culpado: nesse caso o caminho costuma ser a apólice do causador, e você não paga franquia.
- Quando o caminhão é novo e a apólice tem franquia reduzida.
- Quando o evento é de cobertura sem franquia (incêndio, roubo, furto sem recuperação, indenização integral).
Como pedir um orçamento que ajude a decidir
Peça o orçamento discriminado e em duas versões: uma com recuperação da peça e outra com substituição. Ponha do lado o valor da franquia escrito na apólice e a simulação de renovação que o corretor mandar. Com esses três números na mesa, a decisão deixa de ser palpite.
Perguntas rápidas
Quantos sinistros no ano pesam na renovação?
Não existe número único — cada seguradora tem sua régua de classe de bônus e de sinistralidade. O que é certo é que a queda começa no primeiro. Peça a simulação ao corretor antes de acionar.
Sendo terceiro na batida, eu pago franquia?
Não. Acionando o seguro do causador pela cobertura de responsabilidade civil, o terceiro não paga a franquia do segurado.
Dá para consertar sem repintar?
Dá, quando o amassado é raso, a tinta está inteira e existe acesso pela face interna do painel. É o desempeno a frio. Com tinta trincada ou chapa esticada, entra pintura.
Consertando particular eu perco alguma coisa no seguro?
Não. O que se recomenda é registrar o estado do veículo antes e depois, com fotos datadas, para não haver discussão em um sinistro futuro sobre dano preexistente.
Seu caminhão está nessa situação?
Manda uma foto no WhatsApp. A gente olha e diz o que dá para fazer — sem compromisso de fechar nada.
Para ler depois
Escrito pela equipe da FHTECH, reformadora de caminhões no Gama, Distrito Federal. Atualizado em 02/09/2026. Esta página explica o procedimento geral do ofício — o caso do seu caminhão depende de vistoria.